株初心者は現物取引と信用取引どちらから始めるべき?
結論は「現物取引一択」。
年収300万円台サラリーマンが実体験をもとに、
それぞれのメリット・デメリットと選び方をわかりやすく解説します。
現物取引とは
「株式投資の基本」|自分の資金内で手堅く運用
自己資金の範囲内で株を売買するシンプルな取引方法です。
10万円入金したら10万円分までしか買えません。
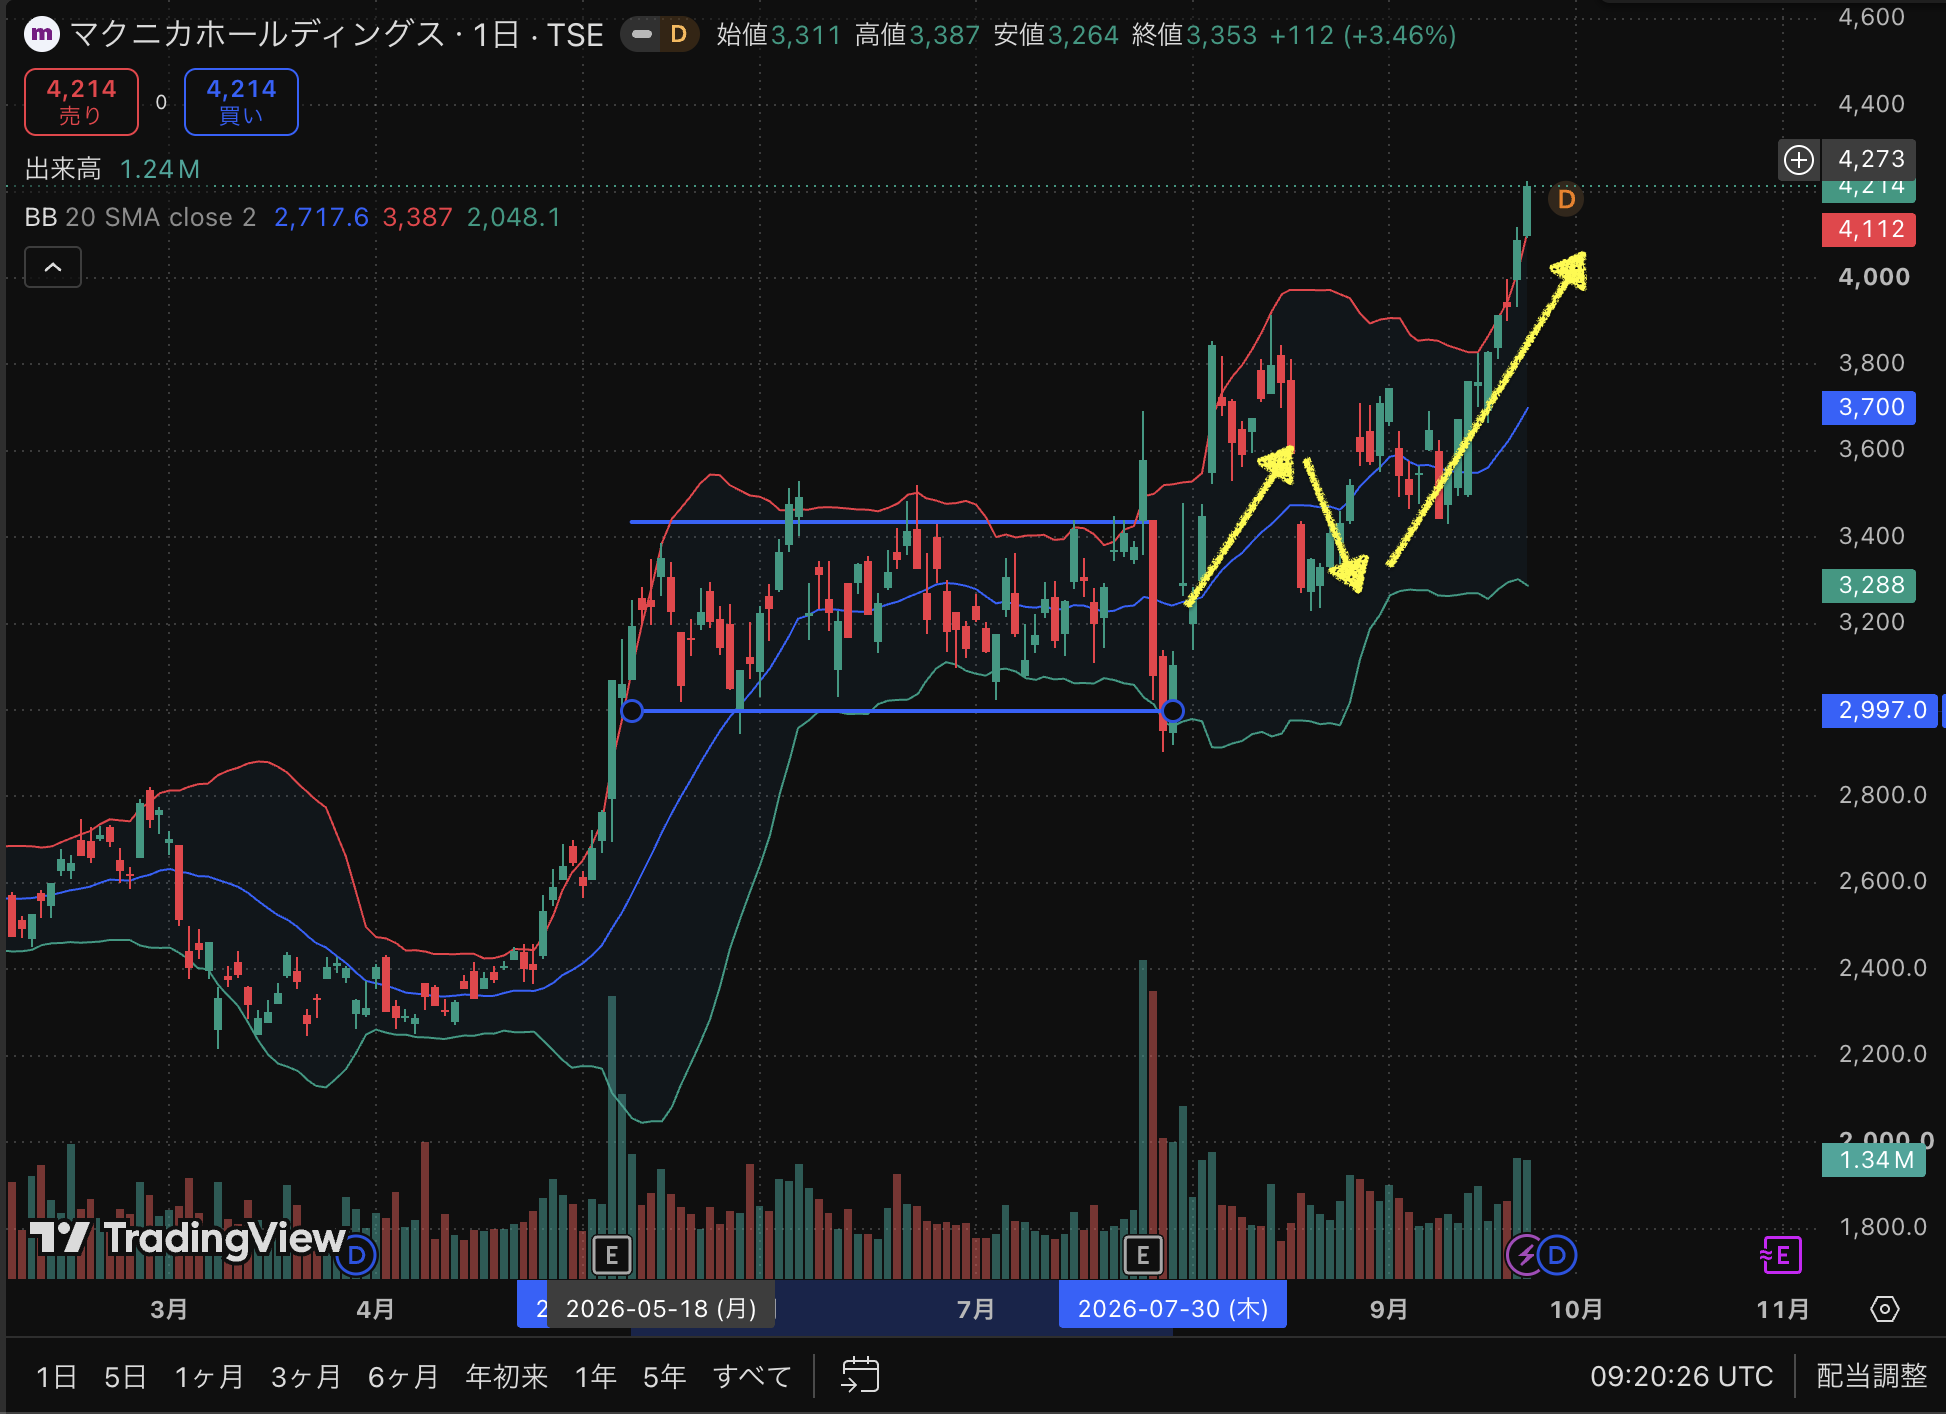
※値動きの読み方については↓の記事も参考にしてください。
メリット
暴落しても借金にならない・配当金や優待を長期で楽しめる
- 入金した以上の損は出ない
- 長期保有・配当金や株主優待狙いと相性が良い
- NISA口座で非課税運用ができる
💡 現物取引をこれから始めるなら、手数料が安くNISA口座も同時に開設できるネット証券から選ぶのがおすすめです。
デメリット
少額資金だと増えるスピードが遅い
- 資金が少ないうちは大きく増やしにくい
- 配当・優待狙いだと資金拘束期間が長い
- 下落局面で利益を取りにくい
信用取引とは
「ハイリスク手法」|借金・レバレッジをかけて戦う
証券会社に保証金を預け、その約3倍相当※1まで取引できる(レバレッジをかけられる)仕組みです。
※1 委託保証金率30%(委託保証金の約3.33倍まで取引可。証券会社により異なる)の場合の目安です。
制度信用・一般信用で金利や返済期限などの条件が異なります。
メリット
約3.3倍のレバレッジ・下落局面でも稼げる空売り
- 少ない資金で大きな取引ができる
- 「空売り」で株価下落局面でも利益を狙える
- 同じ資金で1日に何度も売買できる
デメリット
追証による借金リスク・毎日の金利コスト
- 自己資金以上の損失(追証※2)が出るリスクがある
- 金利・貸株料など保有コストが日々かかる
- NISA非対応
※2 追証:「追加保証金=不足分を追加入金する義務」
比較表
一目でわかる!現物取引 vs 信用取引
| 項目 | 現物取引 | 信用取引 |
|---|---|---|
| 必要資金 | 代金全額 | 約3割(保証金) |
| 最大リスク | 投入資金まで | 自己資金超の損失も |
| 空売り | できない | できる |
| コスト | 手数料のみ | 金利・貸株料あり |
| スタイル | 長期・配当狙い | 短期売買 |
初心者はどっちから始めるべき?
投資を始めたばかりの頃は値動きへの感覚がまだできていません。そこにレバレッジをかけると、相場が少し逆行しただけでパニックになり、退場しかねません。まずは現物取引で値動きや注文方法に慣れることが一番の近道です。
信用取引を検討してよいのは、以下に当てはまる人です。
- 投資経験が1年以上あり、機械的に損切りできる
- 生活費と切り離した余剰資金が十分にある
- デイトレードなど短期売買をしたい
実際の売買の様子はザラ場日報でも公開しています。
まとめ
このブログでは今後も現物取引一本で勝負します。
現物取引ならNISA口座で非課税運用もできるので、コスト面でもメリットがあります。
守るべき家族がいる身として、追証というリスクは正直怖すぎるからです。
信用取引が悪いわけではなく、あくまで向き不向きの問題です。自分の資金量やライフスタイルに合った取引方法を選び、無理なく投資を続けていきましょう。
※本ブログは個人の取引記録・体験談であり、特定銘柄の売買を推奨するものではありません。投資は自己責任で行ってください。